Domain bank-kreditvergleich.de kaufen?
Wir ziehen mit dem Projekt
bank-kreditvergleich.de um.
Sind Sie am Kauf der Domain
bank-kreditvergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bank-kreditvergleich.de kaufen?
Was für Auswirkungen hat die Schufa auf die Bonität und die Kreditwürdigkeit von Verbrauchern?
Die Schufa beeinflusst die Bonität und Kreditwürdigkeit von Verbrauchern, da sie Informationen über deren Zahlungshistorie sammelt und speichert. Negative Einträge wie Zahlungsausfälle können sich negativ auf die Bonität auswirken und die Chancen auf die Genehmigung von Krediten verringern. Ein positiver Schufa-Score hingegen kann die Kreditwürdigkeit erhöhen und bessere Konditionen bei der Kreditaufnahme ermöglichen. **
Welche Kreditangebote stehen für Personen mit schlechter Bonität zur Verfügung? Wo finde ich vertrauenswürdige Kreditangebote mit niedrigen Zinsen?
Personen mit schlechter Bonität können auf spezielle Kredite wie den Schufa-freien Kredit oder den P2P-Kredit zurückgreifen. Vertrauenswürdige Kreditangebote mit niedrigen Zinsen finden sich bei seriösen Online-Kreditvergleichsportalen oder bei Banken, die auf die Bedürfnisse von Personen mit schlechter Bonität spezialisiert sind. Es ist wichtig, die Angebote sorgfältig zu prüfen und auf versteckte Kosten zu achten. **
Ähnliche Suchbegriffe für Verbrauchern
Top-Angebote
Produkte zum Begriff Verbrauchern:
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzierung von Innovationen, Fachbücher von Gert KollmerEin steter Strom von Innovationen ist unabdingbare Voraussetzung für nachhaltiges Wirtschaftswachstum. Deren erfolgreiche Implementierung setzt nicht nur Kreativität, sondern auch die Verfügbarkeit ausreichender Finanzmittel voraus. Deshalb verwundert es, dass die Frage der Finanzierung von Innovationen bisher vernachlässigt wurde. Bei der Tagung "Finanzierung von Innovationen", deren Beiträge hier publiziert werden, wurden neue Erkenntnisse aus Wissenschaft und Praxis in einem interdisziplinären Forum vorgestellt. Die Verknüpfung von historischen und aktuellen Erfahrungen leistet einen Beitrag zur Schliessung der konstatierten Forschungslücke.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
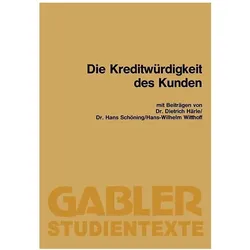
Die Kreditwürdigkeit des Kunden, Fachbücher von Dietrich Härle, Hans Schöning, Hans-Wilhelm WitthoffDie Kreditwürdigkeit des Kunden ist ein Fachbuch, das sich mit der Beurteilung der Kreditwürdigkeit von Kunden im Kontext der Landwirtschaft beschäftigt. Verfasst von Dietrich Härle, bietet das Buch wertvolle Einblicke in Management- und Führungsstrategien, die für die Bewertung von Kundenbeziehungen und deren finanzieller Stabilität entscheidend sind. Mit einem Umfang von 76 Seiten und einem kartonierten Einband ist es sowohl für Studierende als auch für Fachleute in der Landwirtschaft von Interesse. Die klare und prägnante Sprache ermöglicht es, komplexe Themen verständlich zu vermitteln. Das Buch ist in deutscher Sprache verfasst und wurde 1987 veröffentlicht. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der finanziellen Analyse und dem Risikomanagement in der Landwirtschaft auseinandersetzen.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Arten von Darlehen stehen privaten Verbrauchern zur Verfügung und welche Faktoren beeinflussen die Kreditwürdigkeit für den Erhalt eines Darlehens?
Es gibt verschiedene Arten von Darlehen für private Verbraucher, wie z.B. Ratenkredite, Autokredite und Hypothekendarlehen. Die Kreditwürdigkeit eines Verbrauchers wird durch Faktoren wie Einkommen, Kreditgeschichte und Verschuldungsgrad beeinflusst. Ein guter Kredit-Score und eine stabile finanzielle Situation erhöhen die Chancen auf die Genehmigung eines Darlehens. **
-
Wie beeinflussen Zinsen die Wirtschaft und das Verhalten von Verbrauchern?
Zinsen beeinflussen die Wirtschaft, indem sie die Kosten für Kredite und Investitionen erhöhen oder senken. Hohe Zinsen können die Nachfrage nach Krediten und Investitionen verringern, während niedrige Zinsen die Nachfrage erhöhen können. Verbraucher neigen dazu, mehr zu sparen, wenn die Zinsen hoch sind, da sie eine höhere Rendite für ihre Ersparnisse erhalten. Niedrige Zinsen können hingegen dazu führen, dass Verbraucher mehr Geld ausgeben und weniger sparen, da die Kosten für Kredite und Hypotheken niedriger sind. **
-
"Wie können Bonitätsauskünfte dabei helfen, die Kreditwürdigkeit von Verbrauchern zu beurteilen?"
Bonitätsauskünfte liefern Informationen über die finanzielle Situation und Zahlungshistorie eines Verbrauchers. Anhand dieser Daten können Kreditgeber einschätzen, ob ein Kreditnehmer in der Lage ist, seine Schulden zurückzuzahlen. Aufgrund dieser Einschätzung können Kreditgeber das Risiko eines Kreditausfalls minimieren und die Kreditkonditionen entsprechend anpassen. **
-
Warum ist eine Bonitätsprüfung wichtig und wie beeinflusst sie die Kreditwürdigkeit von Verbrauchern?
Eine Bonitätsprüfung ist wichtig, um das Risiko für Kreditgeber zu minimieren und sicherzustellen, dass Verbraucher ihre Kredite zurückzahlen können. Sie basiert auf verschiedenen Faktoren wie Einkommen, Ausgaben, Schulden und Zahlungshistorie. Eine positive Bonitätsprüfung kann die Kreditwürdigkeit eines Verbrauchers verbessern und zu besseren Konditionen bei Krediten führen. **

Welche unterschiedlichen Optionen stehen Verbrauchern für die Finanzierung eines Kraftfahrzeugs zur Verfügung?
Verbraucher können ein Kraftfahrzeug durch einen Autokredit bei einer Bank finanzieren, durch Leasing bei einem Autohändler oder durch Barzahlung. Eine weitere Möglichkeit ist das Leasing mit Kaufoption, bei dem das Fahrzeug nach Ablauf des Vertrags erworben werden kann. Es gibt auch die Möglichkeit, das Fahrzeug über ein Privatdarlehen oder durch Nutzung von staatlichen Förderprogrammen zu finanzieren. **
Was ist die optimale Kreditlaufzeit für private Darlehen?
Die optimale Kreditlaufzeit für private Darlehen hängt von individuellen finanziellen Zielen und Bedürfnissen ab. In der Regel wird empfohlen, eine Kreditlaufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne dabei zu lange Zinsen zu zahlen. Eine Laufzeit zwischen 5 und 10 Jahren wird oft als optimal angesehen. **
Top-Angebote
Produkte zum Begriff Verbrauchern:
-
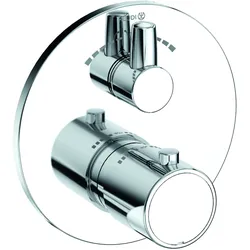
KLUDI ZENTA SL Unterputz-Wannenfüll- und Brause-Thermostatarmatur, für 2 Verbrauchern, mit Umstellung als Drehventil, 388100545, Farbe: Chrom* KLUDI ZENTA SL * 1 x Unterputz-Wannenfüll- und Brause-Thermostatarmatur * Feinbau-Set mit Funktionseinheit * Geschlossener Hebel * Für 2 Verbrauchern * Heißwassersperre 40°C * Keramik-Absperrventil * Durchflussmenge 28 l/min bei 3 bar * Durchflussmenge 24 l/min bei 3 bar * Umstellung als Drehventil * HotStop: Armatur mit Heißwassersperre * Unterputz-Körper KLUDI SLIM.BOXX ( 88022 ) wird benötigt, bitte separat bestellen323,44 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
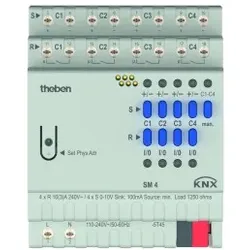
Theben 4940310 KNX Schalt-/Dimmaktor 4-fach, zur Ansteuerung von elektrischen Verbrauchern mit 0-10 V oder 1-10 V Schnittstelle, KNX Data Secure SM 4KNX Schalt-/Dimmaktor 4-fach, zur Ansteuerung von elektrischen Verbrauchern mit 0-10 V oder 1-10 V Schnittstelle, Reiheneinbaugehäuse, Breite 4 TE, flexible Verwendung der Steuer- und Relaisausgänge?, Steuerausgänge für aktive (0-10 V, Source) als auch passive Steuerung (1-10 V, Sink), sowie Mischbetrieb geeignet?, Unterstützung von Farb- und Farbtemperatursteuerung?, Einfache Inbetriebnahme und Programmierung in der ETS, ohne Zusatz-Tools oder ETS-App?, Sichere Inbetriebnahme und Kommunikation durch Unterstützung von KNX Data Secure, Einschaltstrom max. 800 A, für das zuverlässige Schalten kapazitiver Lasten (ECG und LED-Treiber)207,58 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was für Auswirkungen hat die Schufa auf die Bonität und die Kreditwürdigkeit von Verbrauchern?
Die Schufa beeinflusst die Bonität und Kreditwürdigkeit von Verbrauchern, da sie Informationen über deren Zahlungshistorie sammelt und speichert. Negative Einträge wie Zahlungsausfälle können sich negativ auf die Bonität auswirken und die Chancen auf die Genehmigung von Krediten verringern. Ein positiver Schufa-Score hingegen kann die Kreditwürdigkeit erhöhen und bessere Konditionen bei der Kreditaufnahme ermöglichen. **
-
Welche Kreditangebote stehen für Personen mit schlechter Bonität zur Verfügung? Wo finde ich vertrauenswürdige Kreditangebote mit niedrigen Zinsen?
Personen mit schlechter Bonität können auf spezielle Kredite wie den Schufa-freien Kredit oder den P2P-Kredit zurückgreifen. Vertrauenswürdige Kreditangebote mit niedrigen Zinsen finden sich bei seriösen Online-Kreditvergleichsportalen oder bei Banken, die auf die Bedürfnisse von Personen mit schlechter Bonität spezialisiert sind. Es ist wichtig, die Angebote sorgfältig zu prüfen und auf versteckte Kosten zu achten. **
-
Welche Arten von Darlehen stehen privaten Verbrauchern zur Verfügung und welche Faktoren beeinflussen die Kreditwürdigkeit für den Erhalt eines Darlehens?
Es gibt verschiedene Arten von Darlehen für private Verbraucher, wie z.B. Ratenkredite, Autokredite und Hypothekendarlehen. Die Kreditwürdigkeit eines Verbrauchers wird durch Faktoren wie Einkommen, Kreditgeschichte und Verschuldungsgrad beeinflusst. Ein guter Kredit-Score und eine stabile finanzielle Situation erhöhen die Chancen auf die Genehmigung eines Darlehens. **
-
Wie beeinflussen Zinsen die Wirtschaft und das Verhalten von Verbrauchern?
Zinsen beeinflussen die Wirtschaft, indem sie die Kosten für Kredite und Investitionen erhöhen oder senken. Hohe Zinsen können die Nachfrage nach Krediten und Investitionen verringern, während niedrige Zinsen die Nachfrage erhöhen können. Verbraucher neigen dazu, mehr zu sparen, wenn die Zinsen hoch sind, da sie eine höhere Rendite für ihre Ersparnisse erhalten. Niedrige Zinsen können hingegen dazu führen, dass Verbraucher mehr Geld ausgeben und weniger sparen, da die Kosten für Kredite und Hypotheken niedriger sind. **
Ähnliche Suchbegriffe für Verbrauchern
-
Finanzierung von Innovationen, Fachbücher von Gert KollmerEin steter Strom von Innovationen ist unabdingbare Voraussetzung für nachhaltiges Wirtschaftswachstum. Deren erfolgreiche Implementierung setzt nicht nur Kreativität, sondern auch die Verfügbarkeit ausreichender Finanzmittel voraus. Deshalb verwundert es, dass die Frage der Finanzierung von Innovationen bisher vernachlässigt wurde. Bei der Tagung "Finanzierung von Innovationen", deren Beiträge hier publiziert werden, wurden neue Erkenntnisse aus Wissenschaft und Praxis in einem interdisziplinären Forum vorgestellt. Die Verknüpfung von historischen und aktuellen Erfahrungen leistet einen Beitrag zur Schliessung der konstatierten Forschungslücke.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Kreditwürdigkeit des Kunden, Fachbücher von Dietrich Härle, Hans Schöning, Hans-Wilhelm WitthoffDie Kreditwürdigkeit des Kunden ist ein Fachbuch, das sich mit der Beurteilung der Kreditwürdigkeit von Kunden im Kontext der Landwirtschaft beschäftigt. Verfasst von Dietrich Härle, bietet das Buch wertvolle Einblicke in Management- und Führungsstrategien, die für die Bewertung von Kundenbeziehungen und deren finanzieller Stabilität entscheidend sind. Mit einem Umfang von 76 Seiten und einem kartonierten Einband ist es sowohl für Studierende als auch für Fachleute in der Landwirtschaft von Interesse. Die klare und prägnante Sprache ermöglicht es, komplexe Themen verständlich zu vermitteln. Das Buch ist in deutscher Sprache verfasst und wurde 1987 veröffentlicht. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der finanziellen Analyse und dem Risikomanagement in der Landwirtschaft auseinandersetzen.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Finanzierung und Investition, Fachbücher von Ulrich PapeFinanzierungs- und Investitionsentscheidungen sind von entscheidender Bedeutung für den Erfolg von Unternehmen. Daher gehören finanzwirtschaftliche Kenntnisse zum elementaren Handwerkszeug für Studierende der Wirtschaftswissenschaften ebenso wie für Praktiker. Ulrich Pape behandelt in seinem Lehrbuch die zentralen Themen der betrieblichen Finanzwirtschaft. Zahlreiche Fallbeispiele und Übungsaufgaben gewährleisten einen hohen Praxisbezug. Für die fünfte Auflage wurden Daten, Quellen, Beispiele und Übungsaufgaben aktualisiert. Darüber hinaus wurden die Ausführungen um aktuelle Themen ergänzt, zum Beispiel zur Start-up-Finanzierung. Das Buch wendet sich an Studierende in Bachelor- und Master-Studiengängen an Universitäten und Hochschulen. Aufgrund seiner Anwendungsorientierung ist es ebenfalls für Praktiker geeignet, die in ihrer Berufspraxis mit finanzwirtschaftlichen Fragestellungen zu tun haben. Dank seiner klaren Struktur eignet sich das Buch auch sehr gut zum Selbststudium. Zu den im Buch enthaltenen Übungsaufgaben gibt es auf der Verlagshomepage die entsprechenden Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Wie können Bonitätsauskünfte dabei helfen, die Kreditwürdigkeit von Verbrauchern zu beurteilen?"
Bonitätsauskünfte liefern Informationen über die finanzielle Situation und Zahlungshistorie eines Verbrauchers. Anhand dieser Daten können Kreditgeber einschätzen, ob ein Kreditnehmer in der Lage ist, seine Schulden zurückzuzahlen. Aufgrund dieser Einschätzung können Kreditgeber das Risiko eines Kreditausfalls minimieren und die Kreditkonditionen entsprechend anpassen. **
-
Warum ist eine Bonitätsprüfung wichtig und wie beeinflusst sie die Kreditwürdigkeit von Verbrauchern?
Eine Bonitätsprüfung ist wichtig, um das Risiko für Kreditgeber zu minimieren und sicherzustellen, dass Verbraucher ihre Kredite zurückzahlen können. Sie basiert auf verschiedenen Faktoren wie Einkommen, Ausgaben, Schulden und Zahlungshistorie. Eine positive Bonitätsprüfung kann die Kreditwürdigkeit eines Verbrauchers verbessern und zu besseren Konditionen bei Krediten führen. **
-
Welche unterschiedlichen Optionen stehen Verbrauchern für die Finanzierung eines Kraftfahrzeugs zur Verfügung?
Verbraucher können ein Kraftfahrzeug durch einen Autokredit bei einer Bank finanzieren, durch Leasing bei einem Autohändler oder durch Barzahlung. Eine weitere Möglichkeit ist das Leasing mit Kaufoption, bei dem das Fahrzeug nach Ablauf des Vertrags erworben werden kann. Es gibt auch die Möglichkeit, das Fahrzeug über ein Privatdarlehen oder durch Nutzung von staatlichen Förderprogrammen zu finanzieren. **
-
Was ist die optimale Kreditlaufzeit für private Darlehen?
Die optimale Kreditlaufzeit für private Darlehen hängt von individuellen finanziellen Zielen und Bedürfnissen ab. In der Regel wird empfohlen, eine Kreditlaufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne dabei zu lange Zinsen zu zahlen. Eine Laufzeit zwischen 5 und 10 Jahren wird oft als optimal angesehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.