Domain bank-kreditvergleich.de kaufen?
Wir ziehen mit dem Projekt
bank-kreditvergleich.de um.
Sind Sie am Kauf der Domain
bank-kreditvergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bank-kreditvergleich.de kaufen?
Wie unterscheiden sich traditionelle Banken von Online-Banken und welche Vorteile bietet jede Art von Bank?
Traditionelle Banken haben physische Filialen, während Online-Banken nur digital verfügbar sind. Online-Banken bieten oft niedrigere Gebühren und höhere Zinsen, während traditionelle Banken persönlichen Service und Beratung vor Ort bieten. Online-Banken sind bequemer und bieten rund um die Uhr Zugriff, während traditionelle Banken mehr Sicherheit und Vertrauen durch persönliche Interaktion bieten. **
Welche Dienstleistungen bietet eine Bank typischerweise an und wie unterscheiden sich traditionelle Banken von Online-Banken?
Eine Bank bietet typischerweise Dienstleistungen wie Kontoführung, Kredite, Sparprodukte und Beratung an. Traditionelle Banken haben Filialen, persönliche Beratung und bieten physische Bankdienstleistungen an, während Online-Banken hauptsächlich über das Internet agieren, weniger Filialen haben und oft niedrigere Gebühren und bessere Zinssätze bieten. **

Ähnliche Suchbegriffe für Online-Banken
Top-Angebote
Produkte zum Begriff Online-Banken:
-
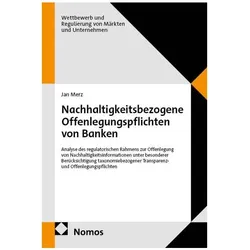
Nachhaltigkeitsbezogene Offenlegungspflichten von Banken, Fachbücher von Jan MerzDas Fachbuch "Nachhaltigkeitsbezogene Offenlegungspflichten von Banken" bietet eine umfassende Analyse der aktuellen Regelungen zur Nachhaltigkeitsberichterstattung in der Europäischen Union. Es beleuchtet die systematische Einordnung der Offenlegungspflichten von Kreditinstituten und bewertet diese kritisch im Kontext der Omnibus-Initiative. Der Fokus liegt auf den taxonomiebezogenen Transparenz- und Offenlegungspflichten gemäss Art. 8 der Taxonomie-Verordnung und Art. 449a der CRR. Durch eine detaillierte Bestandsaufnahme der veröffentlichten Informationen von Banken werden Regulierungsdefizite identifiziert und die Ansätze der Omnibus-Initiative zur Behebung dieser Defizite analysiert. Dieses Buch ist eine wertvolle Ressource für Fachleute, die sich mit den Herausforderungen und Entwicklungen im Bereich der Nachhaltigkeitsberichterstattung auseinandersetzen.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
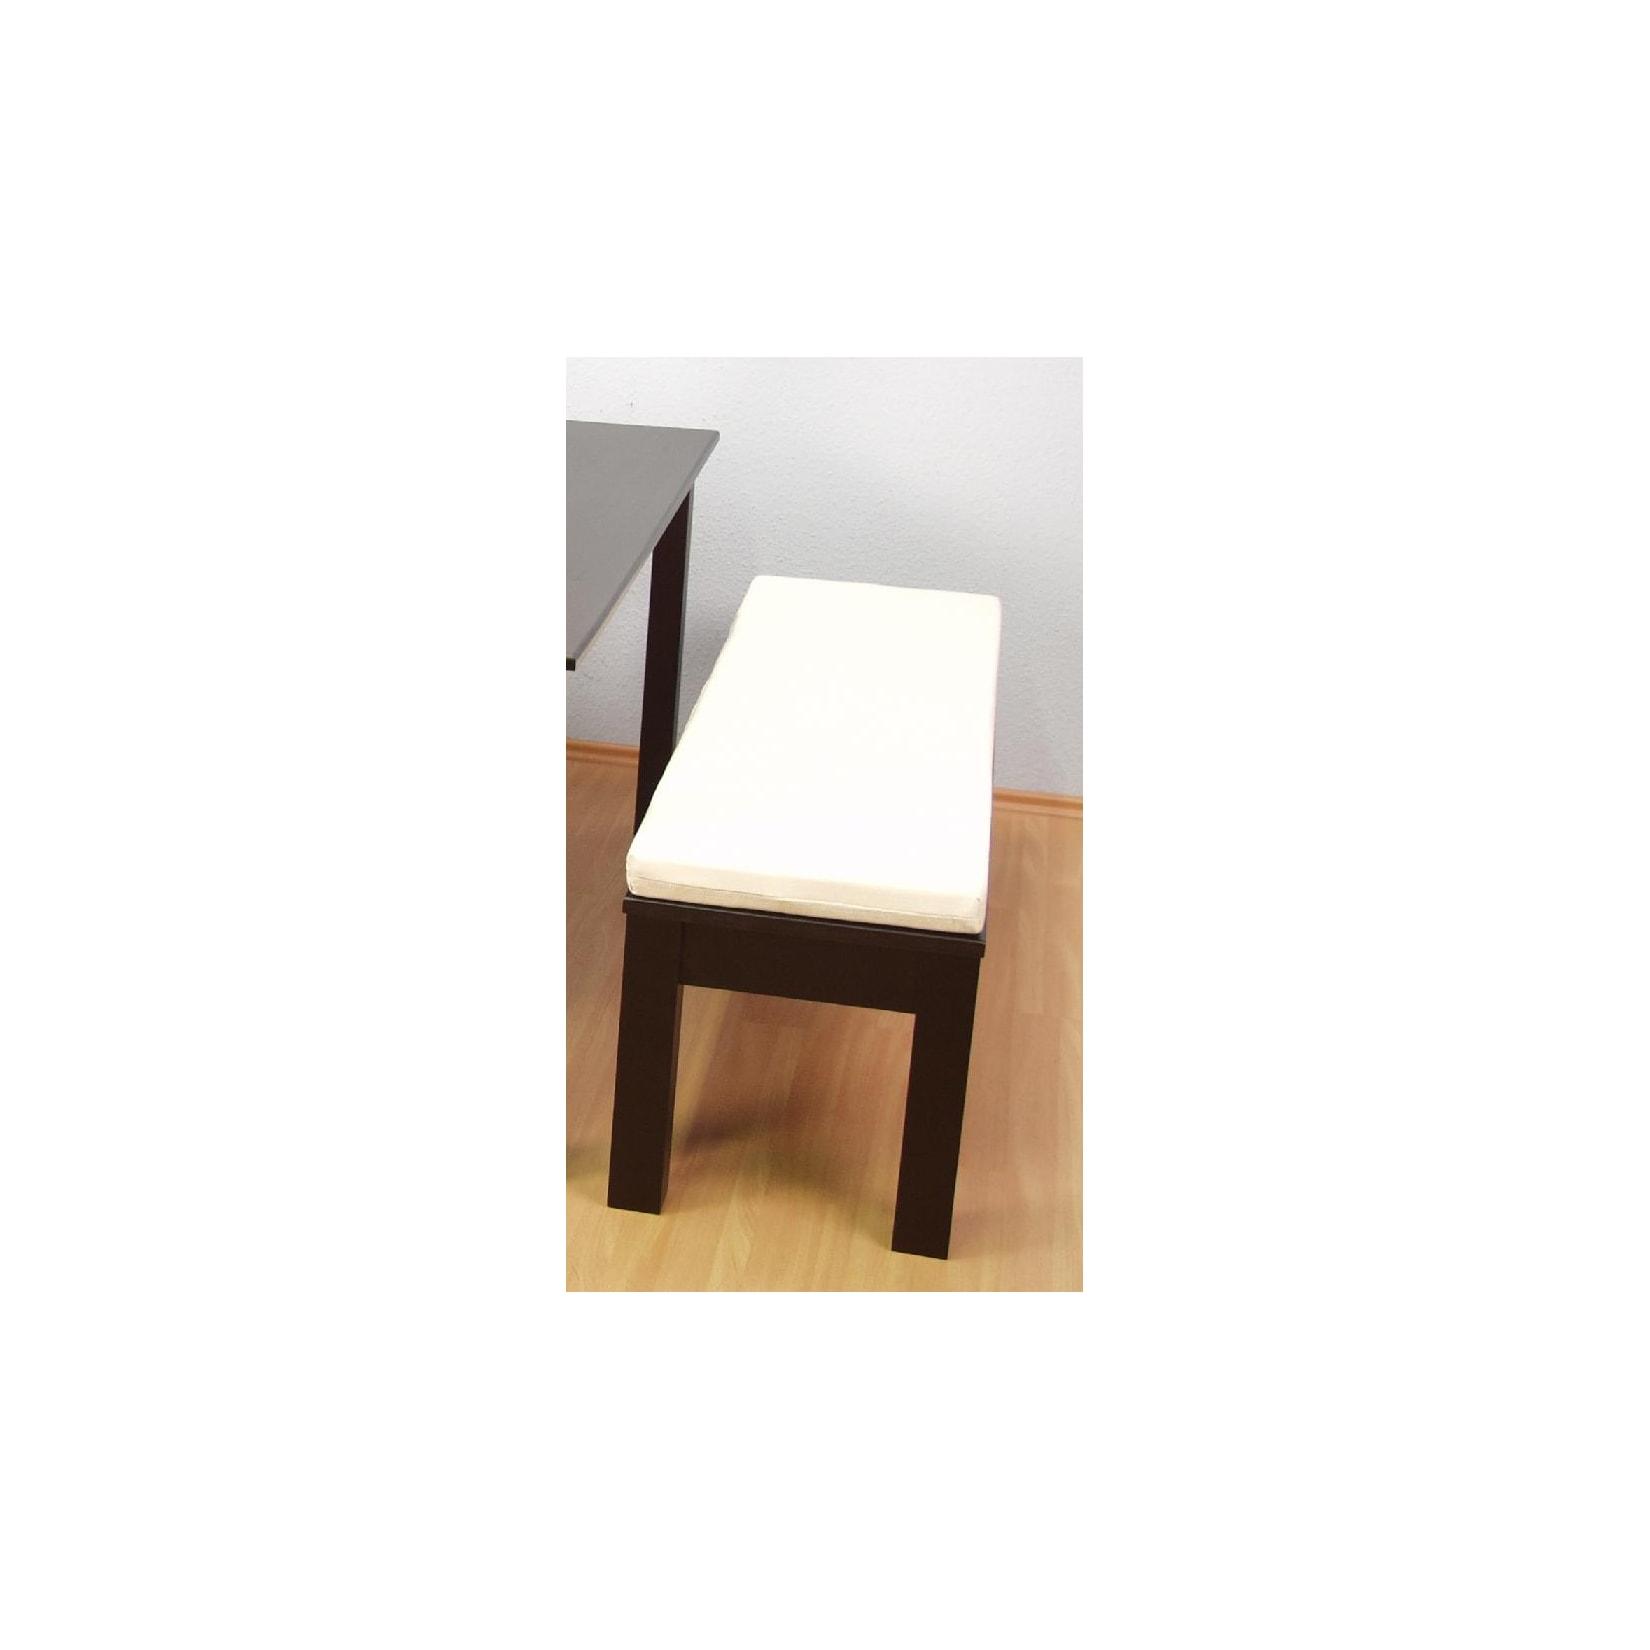
möbel direkt online Kissenauflage für Bank "Elsa"Diese Kissenauflage für eine Bank ist In cremefarben und terrakottafarben lieferbar. Schaumstoffgepolstert, mit Stoffbezug 100% BW, Bezug bis 30°C waschbar. Mit Reißverschluss. Ohne Dekoration und Möbel. Maße ca. HxBxT 5x137x44 cm. Breite ca. cm: 137 E44,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
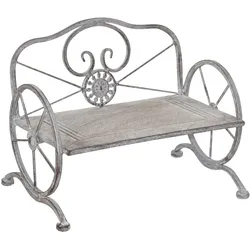
möbel direkt online Blumenständer "Bank" Günther grauPraktischer Blumenständer optisch einer Bank nachempfunden, aus Metall mit einer trendigen Oberfläche, antik grau lackiert. Abstellflächen, ca. 31 x 17 cm. Die Blumenbank ist für den Innenbereich aber auch für den Außenbereich geeignet. Schön auch die Verz34,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Sind Online-Banken gefährlich?
Online-Banken sind nicht per se gefährlich, aber wie bei jeder anderen Form des Online-Bankings gibt es auch hier Risiken. Es ist wichtig, dass man sich für eine seriöse und vertrauenswürdige Online-Bank entscheidet, die angemessene Sicherheitsmaßnahmen zum Schutz der Kundendaten und Transaktionen implementiert hat. Es ist auch ratsam, sich über die Sicherheitsvorkehrungen der Bank zu informieren und sicherzustellen, dass man sich bewusst ist, wie man sich selbst vor Phishing-Angriffen und anderen Betrugsversuchen schützen kann. **
-
Warum geben Banken Zinsen?
Banken geben Zinsen, um Kunden dazu zu ermutigen, Geld auf ihren Konten zu halten und es nicht abzuheben. Durch die Zahlung von Zinsen können Banken auch neue Kunden gewinnen und bestehende Kunden dazu ermutigen, mehr Geld bei ihnen anzulegen. Zinsen dienen auch dazu, die Inflation auszugleichen und den Wert des Geldes über die Zeit zu erhalten. Darüber hinaus können Banken durch die Vergabe von Zinsen ihre Gewinne steigern und ihr Geschäft rentabler machen. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was dazu führt, dass Kunden vermehrt zu diesen Anbietern wechseln. Traditionelle Banken müssen sich daher anpassen und ihre Dienstleistungen digitalisieren, um wettbewerbsfähig zu bleiben. Gleichzeitig eröffnet die Online-Finanzierung den traditionellen Banken auch neue Möglichkeiten, beispielsweise durch Partnerschaften mit Online-Plattformen oder die Entwicklung eigener digitaler Angebote. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was traditionelle Institute unter Druck setzt, ihre Dienstleistungen zu verbessern. Gleichzeitig haben Online-Finanzierungsmodelle dazu beigetragen, den Zugang zu Kapital für kleinere Unternehmen und Privatpersonen zu erleichtern, was traditionelle Banken dazu zwingt, ihre Kreditvergabepraktiken zu überdenken. Insgesamt hat die Online-Finanzierung die Branche verändert und traditionelle Institute dazu gezwungen, sich anzupassen, um wettbewerbsfähig zu bleiben. **


Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was zu einem Verlust von Kunden für traditionelle Institute führen kann. Um wettbewerbsfähig zu bleiben, müssen traditionelle Banken ihre Dienstleistungen und Prozesse modernisieren und digitalisieren. Gleichzeitig können sie von der Möglichkeit profitieren, mit Online-Plattformen zu kooperieren oder eigene Online-Finanzierungsdienstleistungen anzubieten. **
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was dazu führt, dass Kunden vermehrt zu diesen Anbietern abwandern. Traditionelle Banken müssen sich daher anpassen und ihre eigenen Online-Dienstleistungen verbessern, um wettbewerbsfähig zu bleiben. Gleichzeitig eröffnet die Online-Finanzierung aber auch neue Kooperationsmöglichkeiten für traditionelle Banken, die mit Online-Plattformen zusammenarbeiten, um ihr Angebot zu erweitern und neue Kunden zu gewinnen. **
Top-Angebote
Produkte zum Begriff Online-Banken:
-
Man, Sachbücher von Johannes Bähr, Ralf BankenJohannes Bähr wurde 1956 in Tübingen geboren. Er studierte Geschichte und Politikwissenschaft in Freiburg im Breisgau und München. Heute ist er selbständiger Publizist und Bearbeiter von Forschungsprojekten. Er lehrt an der Freien Universität Berlin und an der SRH Hochschule Calw mit den Schwerpunkten Unternehmensgeschichte, Wirtschaftsgeschichte und Unternehmenspublizistik. Thomas Flemming, geboren 1957 in Bochum, studierte Geschichte, Germanistik und Philosophie an der Ruhruniversität Bochum und der FU Berlin. Er ist Publizist und Historiker mit Veröffentlichungen insbesondere zur Nachkriegsgeschichte und zur Geschichte Berlins. Ralf Banken, 1962 in Vreden geboren, ist Wirtschaftshistoriker und Privatdozent an der Goethe-Universität Frankfurt am Main. Er hat zahlreiche Publikationen zur deutschen und europäischen Unternehmens- und Wirtschaftsgeschichte veröffentlicht.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Banken im Sturm, Sachbücher von Lukas ToblerDie 1980er-Jahre führten zu einem fundamentalen Wandel im Verhältnis zwischen dem Finanzplatz und dem Staat in der Schweiz sowie der öffentlichen Wahrnehmung der Banken. Die späten Siebziger- und die Achtzigerjahre waren geprägt von strukturellen Veränderungen der globalen Finanznetzwerke, von denen die Banken aufgrund ihrer internationalen Ausrichtung stark profitierten. Innenpolitisch sorgte diese Entwicklung für eine zunehmende Radikalisierung der Bankenkritik auf politischer und gesellschaftlicher Ebene und führte zu einer öffentlichen Debatte über Rolle und Funktion der Banken. Die Veränderungen auf dem Schweizer Finanzplatz wurden von vielschichtigen internationalen und nationalen Vorgängen beeinflusst und gesteuert. Aussenpolitisch waren die 1980er-Jahre geprägt von der neoliberalen Wende, insbesondere von der Liberalisierung im Bankengeschäft. Die Bekämpfung der Schuldenkrise in den Entwicklungsländern und die zunehmende Kritik am schweizerischen Bankgeheimnis stellten die Rolle der Banken zur Diskussion. Zum Gegenstand innenpolitischer Auseinandersetzungen wurden neben dem Bankgeheimnis der Angriff neuer Finanzinvestoren auf das Bankenkartell, das Verhältnis der Schweiz zum südafrikanischen Apartheidregime, Skandale um Vermögenswerte von ausländischen Diktatoren auf Schweizer Bankkonten und die Geschäftstätigkeit der Banken im globalen Süden. Der Autor analysiert diese Debatten unter anderem auf der Basis unveröffentlichter Quellen und zeichnet so ein detailliertes Bild der Politisierung des Schweizer Finanzplatzes.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachhaltigkeitsbezogene Offenlegungspflichten von Banken, Fachbücher von Jan MerzDas Fachbuch "Nachhaltigkeitsbezogene Offenlegungspflichten von Banken" bietet eine umfassende Analyse der aktuellen Regelungen zur Nachhaltigkeitsberichterstattung in der Europäischen Union. Es beleuchtet die systematische Einordnung der Offenlegungspflichten von Kreditinstituten und bewertet diese kritisch im Kontext der Omnibus-Initiative. Der Fokus liegt auf den taxonomiebezogenen Transparenz- und Offenlegungspflichten gemäss Art. 8 der Taxonomie-Verordnung und Art. 449a der CRR. Durch eine detaillierte Bestandsaufnahme der veröffentlichten Informationen von Banken werden Regulierungsdefizite identifiziert und die Ansätze der Omnibus-Initiative zur Behebung dieser Defizite analysiert. Dieses Buch ist eine wertvolle Ressource für Fachleute, die sich mit den Herausforderungen und Entwicklungen im Bereich der Nachhaltigkeitsberichterstattung auseinandersetzen.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheiden sich traditionelle Banken von Online-Banken und welche Vorteile bietet jede Art von Bank?
Traditionelle Banken haben physische Filialen, während Online-Banken nur digital verfügbar sind. Online-Banken bieten oft niedrigere Gebühren und höhere Zinsen, während traditionelle Banken persönlichen Service und Beratung vor Ort bieten. Online-Banken sind bequemer und bieten rund um die Uhr Zugriff, während traditionelle Banken mehr Sicherheit und Vertrauen durch persönliche Interaktion bieten. **
-
Welche Dienstleistungen bietet eine Bank typischerweise an und wie unterscheiden sich traditionelle Banken von Online-Banken?
Eine Bank bietet typischerweise Dienstleistungen wie Kontoführung, Kredite, Sparprodukte und Beratung an. Traditionelle Banken haben Filialen, persönliche Beratung und bieten physische Bankdienstleistungen an, während Online-Banken hauptsächlich über das Internet agieren, weniger Filialen haben und oft niedrigere Gebühren und bessere Zinssätze bieten. **
-
Sind Online-Banken gefährlich?
Online-Banken sind nicht per se gefährlich, aber wie bei jeder anderen Form des Online-Bankings gibt es auch hier Risiken. Es ist wichtig, dass man sich für eine seriöse und vertrauenswürdige Online-Bank entscheidet, die angemessene Sicherheitsmaßnahmen zum Schutz der Kundendaten und Transaktionen implementiert hat. Es ist auch ratsam, sich über die Sicherheitsvorkehrungen der Bank zu informieren und sicherzustellen, dass man sich bewusst ist, wie man sich selbst vor Phishing-Angriffen und anderen Betrugsversuchen schützen kann. **
-
Warum geben Banken Zinsen?
Banken geben Zinsen, um Kunden dazu zu ermutigen, Geld auf ihren Konten zu halten und es nicht abzuheben. Durch die Zahlung von Zinsen können Banken auch neue Kunden gewinnen und bestehende Kunden dazu ermutigen, mehr Geld bei ihnen anzulegen. Zinsen dienen auch dazu, die Inflation auszugleichen und den Wert des Geldes über die Zeit zu erhalten. Darüber hinaus können Banken durch die Vergabe von Zinsen ihre Gewinne steigern und ihr Geschäft rentabler machen. **
Ähnliche Suchbegriffe für Online-Banken
-
möbel direkt online Kissenauflage für Bank "Elsa"Diese Kissenauflage für eine Bank ist In cremefarben und terrakottafarben lieferbar. Schaumstoffgepolstert, mit Stoffbezug 100% BW, Bezug bis 30°C waschbar. Mit Reißverschluss. Ohne Dekoration und Möbel. Maße ca. HxBxT 5x137x44 cm. Breite ca. cm: 137 E44,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Blumenständer "Bank" Günther grauPraktischer Blumenständer optisch einer Bank nachempfunden, aus Metall mit einer trendigen Oberfläche, antik grau lackiert. Abstellflächen, ca. 31 x 17 cm. Die Blumenbank ist für den Innenbereich aber auch für den Außenbereich geeignet. Schön auch die Verz34,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Die MAN, Sachbücher von Ralf Banken, Thomas Flemming, Johannes BährDie MAN ist heute einer der bekanntesten Hersteller von Nutzfahrzeugen und Motoren. Weniger bekannt ist, dass ihre Geschichte schon im Jahr 1758 mit der ersten Eisenhütte des Ruhrgebiets begonnen hat. In der Entwicklung dieses Unternehmens spiegeln sich 250 Jahre deutscher Industriegeschichte wider. Gestützt auf umfangreiches Archivmaterial zeigen die Autoren, wie sich die MAN und ihr Vorgängerunternehmen Gutehoffnungshütte im Laufe der Zeit wandelten und immer wieder neu ausrichteten. Es wird deutlich, wie sehr die MAN die Entwicklung moderner Technik mitgeprägt hat, ob im Brückenbau, im Schiffbau oder in der Drucktechnik. Die MAN baute 1897 den ersten Dieselmotor. Die Gutehoffnungshütte in Oberhausen hat entscheidend zum Aufstieg der Ruhrindustrie beigetragen, die MAN-Werke in Augsburg und Nürnberg waren massgebend an der Industrialisierung Bayerns beteiligt. Die Autoren gehen ausführlich auf die Rolle der MAN-Gruppe in der NS-Zeit ein und stellen die Veränderungen des Konzerns in den letzten Jahren dar.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Banken- und WertpapieraufsichtBanken- und Wertpapieraufsicht , Zum Werk In diesem Buch wird das System der Banken- und Wertpapieraufsicht in Deutschland grundlegend dargestellt, wobei auch auf neuere Entwicklungen und Schwerpunktverschiebungen innerhalb der letzten Jahre eingegangen wird. Es wird ein fundierter Überblick über alle wesentlichen Aspekte der Banken- und Wertpapieraufsicht gegeben, wobei Zusammenhänge aufgezeigt und Entwicklungstendenzen beschrieben werden. Das Werk dient dem fachlichen Einstieg in die Materie oder der Auffrischung von bestehendem Wissen. Durch die Beschränkung auf Grundlagen bleibt das Werk leicht verständlich, ohne dabei oberflächlich zu sein, so dass es sich letztlich um ein Basiswerk mit weiterführenden Hinweisen für ein vertieftes Literaturstudium handelt. In jedem Abschnitt werden auch die Bedürfnisse der Praxis im Blick behalten. Vorteile auf einen Blick Praxisorientierung Vermittlung der Grundlagen systematischer Überblick Zur Neuauflage Die vollständig überarbeitete Neuauflage bildet die aktuellen regulatorischen Neuerungen auf europäischer wie auch nationaler Ebene ab. So wird neben den umfassenden wertpapierrechtlichen Änderungen in Folge der MiFID II/MiFIR auch auf die Anpassungen durch die 4. EU-Geldwäscherichtlinie sowie die PSD II eingegangen. Ein Fokus der Neuauflage liegt nicht zuletzt auf aktuellen Fragen der MaRisk. Zielgruppe Für Rechtsanwaltschaft, Wirtschaftsprüfung, Steuerberatung, Mitarbeiterinnen und Mitarbeiter von Banken, Wirtschaftsprüfungs- und Unternehmensberatungsgesellschaften sowie Studierende und Berufseinsteigerinnen und Berufseinsteiger, die sich einen Überblick über die Thematik verschaffen möchten. , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230504, Produktform: Kartoniert, Titel der Reihe: C.H. Beck Bankrecht##, Redaktion: Auerbach, Dirk, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 368, Abbildungen: mit 84 Abbildungen, Keyword: Bankenaufsicht; Prospektprüfung; Marktmanipulation; Insidergeschäfte; MiFID II; MiFIR; PSD II; 4. EU-Geldwäscherichtlinie; 5. MaRisk-Novelle, Fachschema: Bankenaufsicht - Bankaufsichtsrecht~Handelsrecht~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LI, Seitenanzahl: 368, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 240, Breite: 160, Höhe: 24, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406648953, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283566095,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was dazu führt, dass Kunden vermehrt zu diesen Anbietern wechseln. Traditionelle Banken müssen sich daher anpassen und ihre Dienstleistungen digitalisieren, um wettbewerbsfähig zu bleiben. Gleichzeitig eröffnet die Online-Finanzierung den traditionellen Banken auch neue Möglichkeiten, beispielsweise durch Partnerschaften mit Online-Plattformen oder die Entwicklung eigener digitaler Angebote. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was traditionelle Institute unter Druck setzt, ihre Dienstleistungen zu verbessern. Gleichzeitig haben Online-Finanzierungsmodelle dazu beigetragen, den Zugang zu Kapital für kleinere Unternehmen und Privatpersonen zu erleichtern, was traditionelle Banken dazu zwingt, ihre Kreditvergabepraktiken zu überdenken. Insgesamt hat die Online-Finanzierung die Branche verändert und traditionelle Institute dazu gezwungen, sich anzupassen, um wettbewerbsfähig zu bleiben. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was zu einem Verlust von Kunden für traditionelle Institute führen kann. Um wettbewerbsfähig zu bleiben, müssen traditionelle Banken ihre Dienstleistungen und Prozesse modernisieren und digitalisieren. Gleichzeitig können sie von der Möglichkeit profitieren, mit Online-Plattformen zu kooperieren oder eigene Online-Finanzierungsdienstleistungen anzubieten. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was dazu führt, dass Kunden vermehrt zu diesen Anbietern abwandern. Traditionelle Banken müssen sich daher anpassen und ihre eigenen Online-Dienstleistungen verbessern, um wettbewerbsfähig zu bleiben. Gleichzeitig eröffnet die Online-Finanzierung aber auch neue Kooperationsmöglichkeiten für traditionelle Banken, die mit Online-Plattformen zusammenarbeiten, um ihr Angebot zu erweitern und neue Kunden zu gewinnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.