Domain bank-kreditvergleich.de kaufen?
Wir ziehen mit dem Projekt
bank-kreditvergleich.de um.
Sind Sie am Kauf der Domain
bank-kreditvergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bank-kreditvergleich.de kaufen?
Wann Neuwert und Zeitwert?
Wann Neuwert und Zeitwert? Der Neuwert bezieht sich auf den aktuellen Wert eines Gegenstands, wenn er neu gekauft wird, ohne Berücksichtigung von Alter oder Abnutzung. Er gibt an, wie viel es kosten würde, den gleichen Gegenstand neu zu erwerben. Der Zeitwert hingegen berücksichtigt den Zustand, das Alter und die Abnutzung eines Gegenstands und gibt an, wie viel er zum aktuellen Zeitpunkt wert ist. Der Neuwert wird in der Regel verwendet, um den Wert von Gegenständen zu bestimmen, die neu gekauft wurden und noch in einem relativ guten Zustand sind. Der Zeitwert hingegen wird häufig verwendet, um den Wert von gebrauchten Gegenständen zu bestimmen, die bereits eine gewisse Zeit in Gebrauch waren. Es ist wichtig, zwischen Neuwert und Zeitwert zu unterscheiden, da sie unterschiedliche Informationen liefern und für verschiedene Zwecke verwendet werden. Während der Neuwert den aktuellen Preis für den Kauf eines neuen Gegenstands angibt, berücksichtigt der Zeitwert den tatsächlichen Wert eines Gegenstands basierend auf seinem Zustand und Alter. **
Was bedeutet Neuwert bei Hausratversicherung?
Was bedeutet Neuwert bei Hausratversicherung? Neuwert bezieht sich auf den aktuellen Wert eines Gegenstands, ohne Berücksichtigung von Abnutzung oder Wertverlust. In der Hausratversicherung bedeutet dies, dass im Schadensfall der volle Neuwert des beschädigten oder gestohlenen Gegenstands erstattet wird. Dies kann besonders wichtig sein, um sicherzustellen, dass man im Falle eines Schadens genug Geld erhält, um den Gegenstand neu zu kaufen. Es ist daher ratsam, bei der Hausratversicherung auf eine ausreichend hohe Neuwertentschädigung zu achten. **

Ähnliche Suchbegriffe für Neuwert
Top-Angebote
Produkte zum Begriff Neuwert:
-
Bank SILEADie Bank SILEA ist eine elegante Sitzgelegenheit, die durch ihr modernes Design und hochwertiges Material besticht. Hergestellt aus pulverbeschichtetem Anthrazit-Aluminium, ist sie nicht nur äußerst langlebig, sondern auch wetterbeständig, was sie269,95 €*Versand: 39,85 €Sichere Weiterleitung zum Anbieter
-
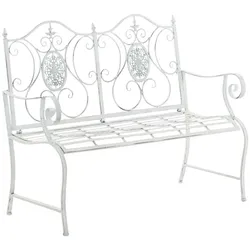
Bank PunjabDie Gartenbank Punjab: Das romantische Schmuckstück!Diese Bank verleiht jedem Garten einen verträumten Charme! Punjab ist mit vielen schmückenden Verzierungen gestaltet und überrascht trotz zarter Erscheinung durch Stabilität und pflegeleichter Langlebigkeit. Sie besteht dabei aus hochwertigen Eisenrohr, welches zusätzlich pulverbeschichtet ist und diese Sitzgelegenheit zu einem absolut qualitativ anspruchsvollen Produkt macht. Dabei kann Punjab ebenfalls als dekoratives Highlight im Hausinneren verwendet werden, wie beispielsweise im Flur oder Wintergarten.Diese Bank ist auch als Stuhl erhältlich: Stuhl PunjabCa. Maße:Gesamtbreite: 116 cmGesamttiefe: 53 cmGesamthöhe: 94 cmSitzhöhe: 40 cmSitzfläche (BxT): 110 x 43 cmRückenlehnenhöhe: 54 cmRückenlehnenbreite: 110 cm114,64 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Bank PorirManchmal bringen die einfachsten Lösungen die größte Freude, und ein Moment der Ruhe im Flur wird zu einem kleinen, alltäglichen Luxus. Mit solchen Momenten im Sinn wurde die Bank Porir geschaffen.Vorteile: Hergestellt aus recyceltem Holz, was jedem Stück seinen einzigartigen Charakter und seine Geschichte verleiht. Vielseitige Abmessungen (100 cm lang) machen sie perfekt als Sitzgelegenheit im Flur, als Pflanzenständer im Wohnzimmer oder als zusätzliche Sitzgelegenheit am Tisch. Einfache, solide Konstruktion mit dicken Beinen garantiert Stabilität und einen zeitlosen Look, der zu vielen Einrichtungsstilen passt. Der markante, gealterte Charakter verleiht dem Interieur eine künstlerische und entspannte Atmosphäre und durchbricht die Monotonie glatter Oberflächen. Die Bank Porir ist mehr als nur ein Möbelstück – sie ist ein Versprechen für Ordnung in Ihrem Flur und ein Ort für ein spontanes Gespräch. Ihre Schuhe finden endlich ihren Platz, und Gäste haben einen Grund, etwas länger zu verweilen.258,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
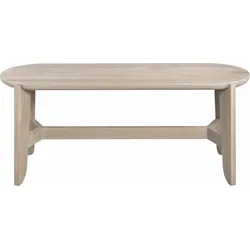
Eli BankEine perfekte Wahl für Liebhaber stilvoller und vielseitig einsetzbarer Möbel. D ie Eli-Bank aus Eiche eignet sich perfekt als originelle Ergänzung für Ihren Raum. Produktmerkmale: Die Bank eignet sich sowohl als bequeme Sitzgelegenheit als auch als besondere Ablage für Ihre Schmuckstücke. Der Artikel garantiert eine außergewöhnliche Stabilität, auch bei schweren Lasten. Die helle Farbe des Produkts passt perfekt in viele Arten von Innenräumen. Dank der abgerundeten Kanten ist die Bank weniger anfällig für Beschädigungen. Schicksal: Das Produkt erfüllt seine Rolle als Sitzgelegenheit, als Ständer für Accessoires und als auffällige Innendekoration. Materialien: Für die Eli-Bank wurde hochwertiges Eichenholz verwendet, das ein Beispiel für ein äußerst robustes Material ist. Dadurch garantiert das Produkt eine lange Lebensdauer.678,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der gleitende Neuwert?
Der gleitende Neuwert ist eine Methode zur Bewertung von Vermögenswerten, die darauf abzielt, den aktuellen Wert eines Vermögenswerts unter Berücksichtigung von Inflation und Wertverlust im Laufe der Zeit zu ermitteln. Dabei wird der ursprüngliche Anschaffungswert des Vermögenswerts regelmäßig angepasst, um den tatsächlichen Wert des Vermögenswerts zu reflektieren. Diese Methode wird häufig verwendet, um langfristige Vermögenswerte wie Immobilien oder Anlagen zu bewerten und sicherzustellen, dass sie angemessen versichert sind oder korrekt in der Bilanz ausgewiesen werden. Der gleitende Neuwert kann je nach Marktbedingungen und Inflationsrate variieren und bietet eine genauere Darstellung des tatsächlichen Werts eines Vermögenswerts im Laufe der Zeit. **
-
Was bedeutet gleitender Neuwert 1914?
Der gleitende Neuwert 1914 ist ein Begriff aus der Immobilienbewertung, der den Wert einer Immobilie basierend auf den Baukosten von 1914 berechnet. Dabei werden die damaligen Baukosten unter Berücksichtigung der Inflation und anderer Faktoren auf den heutigen Wert angepasst. Dieser Wert dient als Referenzpunkt für die Bewertung von Immobilien, insbesondere bei der Ermittlung von Versicherungssummen oder bei der Berechnung von Abschreibungen. Er ermöglicht es, den aktuellen Wert einer Immobilie im Vergleich zu den Baukosten von 1914 zu bestimmen und somit eine realistische Einschätzung des Immobilienwerts vorzunehmen. In der Praxis wird der gleitende Neuwert 1914 oft in Verbindung mit anderen Bewertungsmethoden verwendet, um ein umfassendes Bild des Immobilienwerts zu erhalten. **
-
Wie berechne ich den gleitenden Neuwert?
Um den gleitenden Neuwert zu berechnen, müssen zunächst die Anschaffungskosten des Vermögenswerts ermittelt werden. Anschließend werden die Abschreibungen bis zum aktuellen Zeitpunkt addiert. Diese Summe wird dann durch die Nutzungsdauer des Vermögenswerts geteilt, um den jährlichen Abschreibungsbetrag zu erhalten. Dieser Betrag wird dann mit der Anzahl der Jahre multipliziert, die seit dem Kauf vergangen sind, um den kumulierten Abschreibungsbetrag zu erhalten. Der gleitende Neuwert ergibt sich schließlich, indem dieser kumulierte Abschreibungsbetrag von den Anschaffungskosten abgezogen wird. **
-
Was ist der Neuwert bei Versicherungen?
Der Neuwert bei Versicherungen bezieht sich auf den aktuellen Wert eines Gegenstandes oder einer Immobilie zum Zeitpunkt des Schadens. Dieser Wert wird verwendet, um den Betrag zu bestimmen, den die Versicherung im Falle eines Schadens oder Verlustes erstatten würde. Der Neuwert berücksichtigt den aktuellen Marktwert des Gegenstandes oder der Immobilie sowie mögliche Wertsteigerungen oder -minderungen. Es ist wichtig, den Neuwert regelmäßig zu überprüfen und anzupassen, um sicherzustellen, dass man im Schadensfall angemessen abgesichert ist. Letztendlich dient der Neuwert als Grundlage für die Festlegung der Versicherungssumme und der Beitragshöhe. **
Welche Kreditangebote stehen für Personen mit schlechter Bonität zur Verfügung? Wo finde ich vertrauenswürdige Kreditangebote mit niedrigen Zinsen?
Personen mit schlechter Bonität können auf spezielle Kredite wie den Schufa-freien Kredit oder den P2P-Kredit zurückgreifen. Vertrauenswürdige Kreditangebote mit niedrigen Zinsen finden sich bei seriösen Online-Kreditvergleichsportalen oder bei Banken, die auf die Bedürfnisse von Personen mit schlechter Bonität spezialisiert sind. Es ist wichtig, die Angebote sorgfältig zu prüfen und auf versteckte Kosten zu achten. **
Was ist die optimale Kreditlaufzeit für private Darlehen?
Die optimale Kreditlaufzeit für private Darlehen hängt von individuellen finanziellen Zielen und Bedürfnissen ab. In der Regel wird empfohlen, eine Kreditlaufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne dabei zu lange Zinsen zu zahlen. Eine Laufzeit zwischen 5 und 10 Jahren wird oft als optimal angesehen. **
Top-Angebote
Produkte zum Begriff Neuwert:
-
Bank SILEADie Bank SILEA ist eine elegante Sitzgelegenheit, die durch ihr modernes Design und hochwertiges Material besticht. Hergestellt aus pulverbeschichtetem Anthrazit-Aluminium, ist sie nicht nur äußerst langlebig, sondern auch wetterbeständig, was sie269,95 €*Versand: 39,85 €Sichere Weiterleitung zum Anbieter
-
Bank PunjabDie Gartenbank Punjab: Das romantische Schmuckstück!Diese Bank verleiht jedem Garten einen verträumten Charme! Punjab ist mit vielen schmückenden Verzierungen gestaltet und überrascht trotz zarter Erscheinung durch Stabilität und pflegeleichter Langlebigkeit. Sie besteht dabei aus hochwertigen Eisenrohr, welches zusätzlich pulverbeschichtet ist und diese Sitzgelegenheit zu einem absolut qualitativ anspruchsvollen Produkt macht. Dabei kann Punjab ebenfalls als dekoratives Highlight im Hausinneren verwendet werden, wie beispielsweise im Flur oder Wintergarten.Diese Bank ist auch als Stuhl erhältlich: Stuhl PunjabCa. Maße:Gesamtbreite: 116 cmGesamttiefe: 53 cmGesamthöhe: 94 cmSitzhöhe: 40 cmSitzfläche (BxT): 110 x 43 cmRückenlehnenhöhe: 54 cmRückenlehnenbreite: 110 cm114,64 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann Neuwert und Zeitwert?
Wann Neuwert und Zeitwert? Der Neuwert bezieht sich auf den aktuellen Wert eines Gegenstands, wenn er neu gekauft wird, ohne Berücksichtigung von Alter oder Abnutzung. Er gibt an, wie viel es kosten würde, den gleichen Gegenstand neu zu erwerben. Der Zeitwert hingegen berücksichtigt den Zustand, das Alter und die Abnutzung eines Gegenstands und gibt an, wie viel er zum aktuellen Zeitpunkt wert ist. Der Neuwert wird in der Regel verwendet, um den Wert von Gegenständen zu bestimmen, die neu gekauft wurden und noch in einem relativ guten Zustand sind. Der Zeitwert hingegen wird häufig verwendet, um den Wert von gebrauchten Gegenständen zu bestimmen, die bereits eine gewisse Zeit in Gebrauch waren. Es ist wichtig, zwischen Neuwert und Zeitwert zu unterscheiden, da sie unterschiedliche Informationen liefern und für verschiedene Zwecke verwendet werden. Während der Neuwert den aktuellen Preis für den Kauf eines neuen Gegenstands angibt, berücksichtigt der Zeitwert den tatsächlichen Wert eines Gegenstands basierend auf seinem Zustand und Alter. **
-
Was bedeutet Neuwert bei Hausratversicherung?
Was bedeutet Neuwert bei Hausratversicherung? Neuwert bezieht sich auf den aktuellen Wert eines Gegenstands, ohne Berücksichtigung von Abnutzung oder Wertverlust. In der Hausratversicherung bedeutet dies, dass im Schadensfall der volle Neuwert des beschädigten oder gestohlenen Gegenstands erstattet wird. Dies kann besonders wichtig sein, um sicherzustellen, dass man im Falle eines Schadens genug Geld erhält, um den Gegenstand neu zu kaufen. Es ist daher ratsam, bei der Hausratversicherung auf eine ausreichend hohe Neuwertentschädigung zu achten. **
-
Was ist der gleitende Neuwert?
Der gleitende Neuwert ist eine Methode zur Bewertung von Vermögenswerten, die darauf abzielt, den aktuellen Wert eines Vermögenswerts unter Berücksichtigung von Inflation und Wertverlust im Laufe der Zeit zu ermitteln. Dabei wird der ursprüngliche Anschaffungswert des Vermögenswerts regelmäßig angepasst, um den tatsächlichen Wert des Vermögenswerts zu reflektieren. Diese Methode wird häufig verwendet, um langfristige Vermögenswerte wie Immobilien oder Anlagen zu bewerten und sicherzustellen, dass sie angemessen versichert sind oder korrekt in der Bilanz ausgewiesen werden. Der gleitende Neuwert kann je nach Marktbedingungen und Inflationsrate variieren und bietet eine genauere Darstellung des tatsächlichen Werts eines Vermögenswerts im Laufe der Zeit. **
-
Was bedeutet gleitender Neuwert 1914?
Der gleitende Neuwert 1914 ist ein Begriff aus der Immobilienbewertung, der den Wert einer Immobilie basierend auf den Baukosten von 1914 berechnet. Dabei werden die damaligen Baukosten unter Berücksichtigung der Inflation und anderer Faktoren auf den heutigen Wert angepasst. Dieser Wert dient als Referenzpunkt für die Bewertung von Immobilien, insbesondere bei der Ermittlung von Versicherungssummen oder bei der Berechnung von Abschreibungen. Er ermöglicht es, den aktuellen Wert einer Immobilie im Vergleich zu den Baukosten von 1914 zu bestimmen und somit eine realistische Einschätzung des Immobilienwerts vorzunehmen. In der Praxis wird der gleitende Neuwert 1914 oft in Verbindung mit anderen Bewertungsmethoden verwendet, um ein umfassendes Bild des Immobilienwerts zu erhalten. **
Ähnliche Suchbegriffe für Neuwert
-
Bank PorirManchmal bringen die einfachsten Lösungen die größte Freude, und ein Moment der Ruhe im Flur wird zu einem kleinen, alltäglichen Luxus. Mit solchen Momenten im Sinn wurde die Bank Porir geschaffen.Vorteile: Hergestellt aus recyceltem Holz, was jedem Stück seinen einzigartigen Charakter und seine Geschichte verleiht. Vielseitige Abmessungen (100 cm lang) machen sie perfekt als Sitzgelegenheit im Flur, als Pflanzenständer im Wohnzimmer oder als zusätzliche Sitzgelegenheit am Tisch. Einfache, solide Konstruktion mit dicken Beinen garantiert Stabilität und einen zeitlosen Look, der zu vielen Einrichtungsstilen passt. Der markante, gealterte Charakter verleiht dem Interieur eine künstlerische und entspannte Atmosphäre und durchbricht die Monotonie glatter Oberflächen. Die Bank Porir ist mehr als nur ein Möbelstück – sie ist ein Versprechen für Ordnung in Ihrem Flur und ein Ort für ein spontanes Gespräch. Ihre Schuhe finden endlich ihren Platz, und Gäste haben einen Grund, etwas länger zu verweilen.258,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eli BankEine perfekte Wahl für Liebhaber stilvoller und vielseitig einsetzbarer Möbel. D ie Eli-Bank aus Eiche eignet sich perfekt als originelle Ergänzung für Ihren Raum. Produktmerkmale: Die Bank eignet sich sowohl als bequeme Sitzgelegenheit als auch als besondere Ablage für Ihre Schmuckstücke. Der Artikel garantiert eine außergewöhnliche Stabilität, auch bei schweren Lasten. Die helle Farbe des Produkts passt perfekt in viele Arten von Innenräumen. Dank der abgerundeten Kanten ist die Bank weniger anfällig für Beschädigungen. Schicksal: Das Produkt erfüllt seine Rolle als Sitzgelegenheit, als Ständer für Accessoires und als auffällige Innendekoration. Materialien: Für die Eli-Bank wurde hochwertiges Eichenholz verwendet, das ein Beispiel für ein äußerst robustes Material ist. Dadurch garantiert das Produkt eine lange Lebensdauer.678,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich den gleitenden Neuwert?
Um den gleitenden Neuwert zu berechnen, müssen zunächst die Anschaffungskosten des Vermögenswerts ermittelt werden. Anschließend werden die Abschreibungen bis zum aktuellen Zeitpunkt addiert. Diese Summe wird dann durch die Nutzungsdauer des Vermögenswerts geteilt, um den jährlichen Abschreibungsbetrag zu erhalten. Dieser Betrag wird dann mit der Anzahl der Jahre multipliziert, die seit dem Kauf vergangen sind, um den kumulierten Abschreibungsbetrag zu erhalten. Der gleitende Neuwert ergibt sich schließlich, indem dieser kumulierte Abschreibungsbetrag von den Anschaffungskosten abgezogen wird. **
-
Was ist der Neuwert bei Versicherungen?
Der Neuwert bei Versicherungen bezieht sich auf den aktuellen Wert eines Gegenstandes oder einer Immobilie zum Zeitpunkt des Schadens. Dieser Wert wird verwendet, um den Betrag zu bestimmen, den die Versicherung im Falle eines Schadens oder Verlustes erstatten würde. Der Neuwert berücksichtigt den aktuellen Marktwert des Gegenstandes oder der Immobilie sowie mögliche Wertsteigerungen oder -minderungen. Es ist wichtig, den Neuwert regelmäßig zu überprüfen und anzupassen, um sicherzustellen, dass man im Schadensfall angemessen abgesichert ist. Letztendlich dient der Neuwert als Grundlage für die Festlegung der Versicherungssumme und der Beitragshöhe. **
-
Welche Kreditangebote stehen für Personen mit schlechter Bonität zur Verfügung? Wo finde ich vertrauenswürdige Kreditangebote mit niedrigen Zinsen?
Personen mit schlechter Bonität können auf spezielle Kredite wie den Schufa-freien Kredit oder den P2P-Kredit zurückgreifen. Vertrauenswürdige Kreditangebote mit niedrigen Zinsen finden sich bei seriösen Online-Kreditvergleichsportalen oder bei Banken, die auf die Bedürfnisse von Personen mit schlechter Bonität spezialisiert sind. Es ist wichtig, die Angebote sorgfältig zu prüfen und auf versteckte Kosten zu achten. **
-
Was ist die optimale Kreditlaufzeit für private Darlehen?
Die optimale Kreditlaufzeit für private Darlehen hängt von individuellen finanziellen Zielen und Bedürfnissen ab. In der Regel wird empfohlen, eine Kreditlaufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne dabei zu lange Zinsen zu zahlen. Eine Laufzeit zwischen 5 und 10 Jahren wird oft als optimal angesehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.